仕事とお金の占星術師・ちぐさです。
今回は「高額療養費の見直し」についてです。
「医療費は上限があるから、大丈夫」
そう思っていませんか。
その上限が、2026年8月から上がりました。2027年8月には、もう一段変わります。
※この記事は、2026年11月時点の情報です。対象は70歳未満の方です。
この記事でわかること
・高額療養費制度の見直しで、何が変わったのか
・自分の年収で、医療費の上限がいくら上がるのか
・家計で、何を見ておけばいいのか
そもそも高額療養費とは?
1か月の医療費の自己負担が上限を超えたら、超えた分が戻ってくる制度です。上限は、年収によって変わります。
マイナ保険証か限度額適用認定証を使えば、窓口での支払いが、最初から上限までで済みます。
対象になるのは、保険がきく医療費だけ。入院中の食事代や差額ベッド代、先進医療などは含まれません。
変わるのは3つ
①月の上限が上がる(2026年8月〜)
②年間の上限ができる(2026年8月〜。期間は8月〜翌年7月)
③収入の区分が細かくなる(2027年8月〜)
一方で、多数回該当は据え置きです(年収約200万円以下は、2027年8月から引き下げ)。多数回該当とは、直近12か月で3回以上上限に達したとき、4回目からの上限が下がるしくみです。
①【月の上限】2026年8月から、どの区分も上がった
年収は目安です。会社員は本人の標準報酬月額、国民健康保険は世帯の所得で区分が決まります。
| 年収の目安 | 2026年7月まで | 2026年8月〜 | 差 |
|---|---|---|---|
| 住民税非課税 | 35,400円 | 36,900円 | +1,500円 |
| 〜約370万円 | 57,600円 | 61,500円 | +3,900円 |
| 約370〜770万円 | 80,100円+1% | 85,800円+1% | +5,700円 |
| 約770〜1,160万円 | 167,400円+1% | 179,100円+1% | +11,700円 |
| 約1,160万円〜 | 252,600円+1% | 270,300円+1% | +17,700円 |
※「+1%」は、1か月の医療費の総額(保険がきく前の10割の額)のうち、一定の額を超えた分の1%です。例えば、医療費が100万円なら、年収約370〜770万円の区分で7,000円ほどになります。
表の「差」は、前半の決まった額だけを比べた数字です。実際に払う額の差は、表より少し小さくなります。
計算式を見る
例:医療費が100万円の場合(年収約370〜770万円)
(1,000,000円−286,000円)×1%=7,140円
※286,000円は、3割負担でちょうど85,800円になる医療費の額です(85,800円÷30%=286,000円)。
表の差が、実際より大きくなる理由
「一定の額」も、2026年7月までの267,000円から、286,000円に上がりました(どちらも、3割負担で定額部分と同じ額になる医療費。80,100円÷30%=267,000円)。そのぶん「+1%」の額が少し減ります。
2026年7月まで:80,100円+(1,000,000円−267,000円)×1%=87,430円
2026年8月から:85,800円+(1,000,000円−286,000円)×1%=92,940円
92,940円−87,430円=5,510円
表の差は5,700円ですが、実際は5,510円。190円小さくなります。
上がり幅は、どの区分もほぼ7%(住民税非課税は4%)。金額で見ると、収入が高いほど大きくなります。
計算式を見る
例:〜約370万円の場合
61,500円−57,600円=3,900円
3,900円÷57,600円=6.8% → 約7%
例:住民税非課税の場合
36,900円−35,400円=1,500円
1,500円÷35,400円=4.2% → 約4%
②【年間上限】長く通う人に、新しいストッパー
月の上限には届かないけれど、毎月それなりにかかる。そんな人のためにできたのが、年間上限です。
| 年収の目安 | 年間上限 |
|---|---|
| 住民税非課税 | 29万円 |
| 〜約770万円 | 53万円 |
| 約770〜1,160万円 | 111万円 |
| 約1,160万円〜 | 168万円 |
例えば、年収約370〜770万円の人が、毎月5万円の医療費を12か月払ったとします。
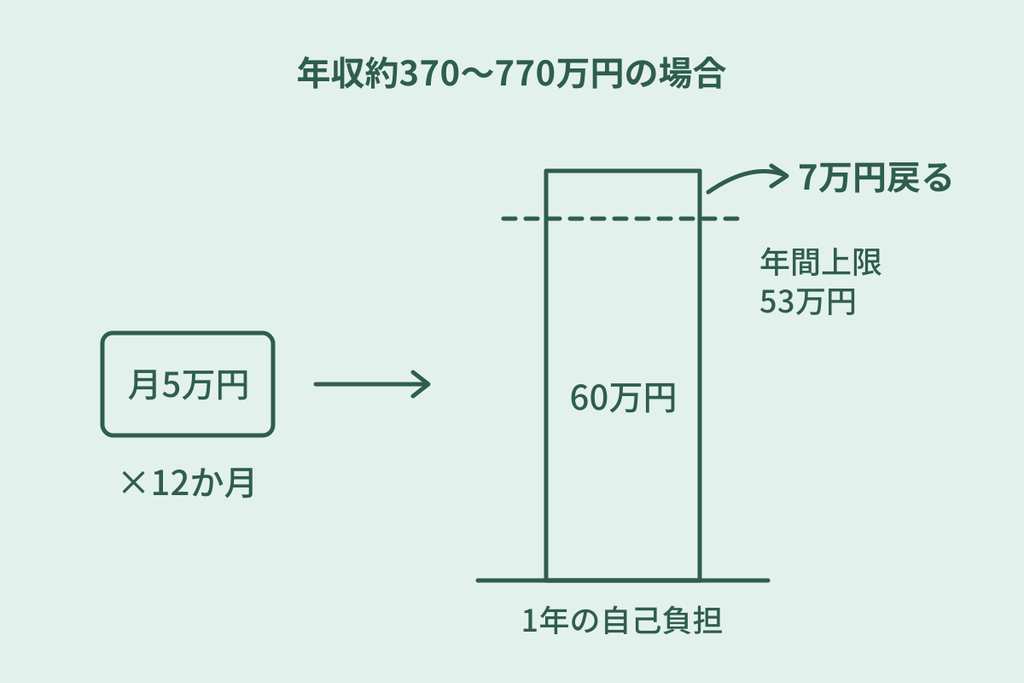
・月5万円は、月の上限(85,800円+1%)に届かない
・1年で60万円(50,000円×12か月=600,000円)
・年間上限は53万円
・差額の7万円が戻る(600,000円−530,000円=70,000円)
月単位では1円も戻らなかった人でも、年で見ると戻ることがあります。
治療が1年続く人は、年間上限で負担が抑えられることがあります。
例えば、年収約370〜770万円の人が、毎月上限まで払う場合。最初の3か月は、上がった上限(85,800円+1%)で払います。4か月目からは44,400円で、ここは変わりません。
・数か月で終わる人:これまでより、負担が増える
・1年続く人:年間上限の53万円で止まり、これまでより負担が減る(年11万円ほど)
・2年目以降も続く人:これまでと、負担はほとんど変わらない
1年続く場合、合計は約66万円。53万円を超えた約13万円は、申請すると戻ります。
※金額は「+1%」の分を除いて計算しています。8月〜翌年7月の間に、12か月続いた場合の数字です。
計算式を見る
1年続く場合(2026年8月から)
85,800円×3か月+44,400円×9か月
=257,400円+399,600円=657,000円
657,000円−530,000円=127,000円 → 約13万円戻る
2026年7月までの制度(年間上限なし)
80,100円×3か月+44,400円×9か月
=240,300円+399,600円=639,900円
639,900円−530,000円=109,900円 → 年11万円ほど減る
2年目以降
44,400円×12か月=532,800円
532,800円−530,000円=2,800円 → ほぼ変わらない
③【2027年8月】同じ区分だった人どうしで、差がつく
2027年8月から、住民税非課税以外の区分が、それぞれ3つに分かれます。差は、2026年7月までの額との比較です。
同じ区分だった人でも、年収によって上がり幅が大きく変わります。例えば、これまで「約370〜770万円」だった人では、上がり幅が5,700円の人と30,300円の人がいて、5倍ほどの差があります。
計算式を見る
これまで「〜約370万円」だった人
・〜約200万円:61,500円−57,600円=3,900円
・約260〜370万円:69,600円−57,600円=12,000円
→ 3倍ほどの差(12,000円÷3,900円=約3.1倍)
これまで「約370〜770万円」だった人
・約370〜510万円:85,800円−80,100円=5,700円
・約650〜770万円:110,400円−80,100円=30,300円
→ 5倍ほどの差(30,300円÷5,700円=約5.3倍)
これまで「〜約370万円」だった人
| 年収の目安 | 月の上限 | 差 |
|---|---|---|
| 〜約200万円 | 61,500円 | +3,900円 |
| 約200〜260万円 | 65,400円 | +7,800円 |
| 約260〜370万円 | 69,600円 | +12,000円 |
これまで「約370〜770万円」だった人
| 年収の目安 | 月の上限 | 差 |
|---|---|---|
| 約370〜510万円 | 85,800円+1% | +5,700円 |
| 約510〜650万円 | 98,100円+1% | +18,000円 |
| 約650〜770万円 | 110,400円+1% | +30,300円 |
これまで「約770〜1,160万円」だった人
| 年収の目安 | 月の上限 | 差 |
|---|---|---|
| 約770〜950万円 | 179,100円+1% | +11,700円 |
| 約950〜1,040万円 | 194,400円+1% | +27,000円 |
| 約1,040〜1,160万円 | 209,400円+1% | +42,000円 |
これまで「約1,160万円〜」だった人
| 年収の目安 | 月の上限 | 差 |
|---|---|---|
| 約1,160〜1,410万円 | 270,300円+1% | +17,700円 |
| 約1,410〜1,650万円 | 303,000円+1% | +50,400円 |
| 約1,650万円〜 | 342,000円+1% | +89,400円 |
住民税非課税は、2027年8月以降も36,900円のままです。
年収約200万円以下の人は、多数回該当が44,400円→34,500円に下がり、年間上限は41万円になります。
年間上限は、自動では戻らない
ここが一番の落とし穴です。
・年間上限は、病院の窓口では反映されない。申請して戻るしくみ
・協会けんぽは、申請の受付が2027年8月から
・健康保険組合や国民健康保険は、加入先で確認を
もうひとつ。70歳未満は、1つの医療機関で、1か月21,000円以上かかった分だけが合算の対象です。年間上限の申請も同じ条件です。
例えば、いくつかのクリニックに通っていて、それぞれの支払いが月21,000円に届かない場合。その分は、年間上限の計算に入りません。
経理目線で見る、家計のチェックポイント
制度が変わっても、家計で見るところはシンプルです。
①1回の入院・手術への備えに、余裕を持たせる
月の上限が上がった分、1回の入院や手術で出ていくお金は増えます。差額ベッド代や食事代は、もともと対象外です。上限額だけでなく、こうした費用も見込んで、備えに余裕を持たせておくと安心です。
②「戻るお金」も、戻るまでは立て替え
年間上限で戻るとしても、払うのは先です。すぐに使える預貯金の役割が、これまでより大きくなります。
③自分の区分を、一度確かめておく
2027年8月からは、同じ年収帯でも上限に大きな差が出ます。給与明細や加入している健康保険の案内で、加入先と区分の目安を見ておくと安心です。
保険か、預貯金か。安心の感じ方は人によって違う
医療費の備えを、保険に寄せるか。預貯金に寄せるか。
正解はひとつではありません。
「まとまったお金が手元にあると落ち着く」人もいれば、「決まった額を払って、もしもに備えたい」人もいます。ホロスコープでも、安心を感じるポイントは人によって違います。
数字で必要な額を見て、星で自分に合った備え方を選ぶ。わたしは、この順番がいいと思っています。
まとめ
・2026年8月から、月の上限が上がり、年間上限ができた
・2027年8月から区分が細かくなり、同じ年収帯でも上がり幅に差が出る
・年間上限は申請して戻る。戻るまでの立て替えに、すぐ使える預貯金を
自分の場合はどうなるのか、数字と星の両方から一緒に考えてみませんか。
出典
・厚生労働省「高額療養費制度の見直しについて」
・厚生労働省「高額療養費制度を利用される皆さまへ」
・協会けんぽ「高額療養費」