仕事とお金の占星術師・ちぐさです。 今回は「固定費の見直し」についてです。
「節約、続いていますか?」 ランチをお弁当にした。コーヒーを我慢した。でも、気づけば元に戻っていた。そんな経験はありませんか。
毎日我慢する節約は、続きにくいものです。一方で、固定費は一度見直せば、その後は何もしなくても効果が続きます。 ただし、見直すには順番があります。いきなり大きなものから始めると、途中で面倒になって、止まってしまいます。
この記事でわかること
・固定費を「年額」で見ると、何が変わるか
・続けやすい見直しの順番
・3区分(太陽星座)でわかる、自分に合った進め方
※太陽星座で見るので、出生時間がわからなくても読めます。
固定費は「黙っていても出ていくお金」。まずは一覧にする
支出は、大きく2つに分かれます。
- 固定費:毎月ほぼ同じ金額が出ていくもの(家賃、通信費、保険料、サブスクなど)
- 変動費:月によって増えたり減ったりするもの(食費、交際費、日用品など)
固定費は、何もしなくても毎月出ていくお金です。裏を返せば、一度見直せば、来月も再来月も効果が続きます。
月額ではなく、年額で見る
経理の仕事では、経費を年間で見るのが基本です。家計も同じです。
月に1,000円のサブスクが3つ。月額では3,000円ですが、年額にすると36,000円。旅行に行けそうな金額です。
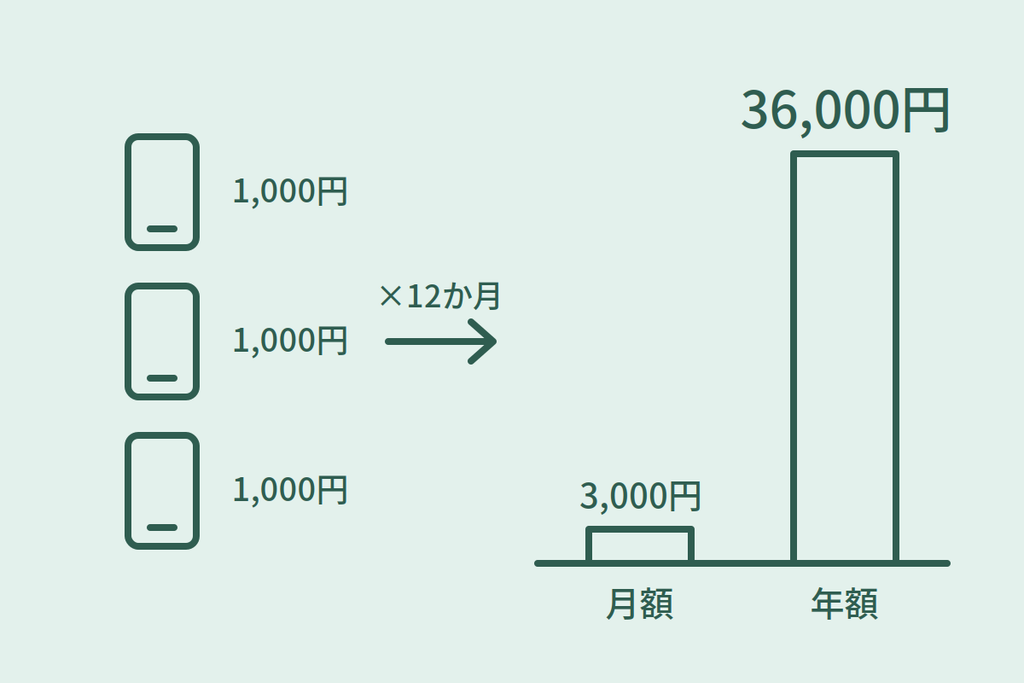
「月に1,000円くらい」も、年額にすると見え方が変わります。
まずは一覧にする
見直す前に、今の固定費を一覧にします。スマホのメモや家計簿アプリなど、使いやすいもので大丈夫です。通帳やクレジットカードの明細を、3か月分さかのぼると、もれなく拾えます。一覧にするのは、次の3つです。
- 項目(例:スマホ代、動画のサブスク)
- 金額(月額と年額)
- 引き落としのタイミング(毎月/年に1回)
年に1回の引き落としは、特に忘れがちです。年会費や年払いのサブスクも、忘れずに。
順番は「手間」と「節約できる金額」で決める
一覧にしたら、見直す順番を決めます。押さえておきたいのは、次の3つです。
- 手間:解約や切り替えに、どれくらい時間がかかるか
- 節約できる金額:年額でいくら減るか
- 生活への影響:減らしたあと、生活に不便が出ないか
節約できる金額が大きいのは、住居費や保険です。でも、手間も大きく、調べることもたくさんあります。最初に選ぶと、たいてい途中で止まります。
先に、手間が少なくてすぐ終わるものを片づける。「減った!」を一度味わうと、次に進みやすくなります。
見直しの4つのステップ
手間が少ないものから順に、この4つのステップで進めます。
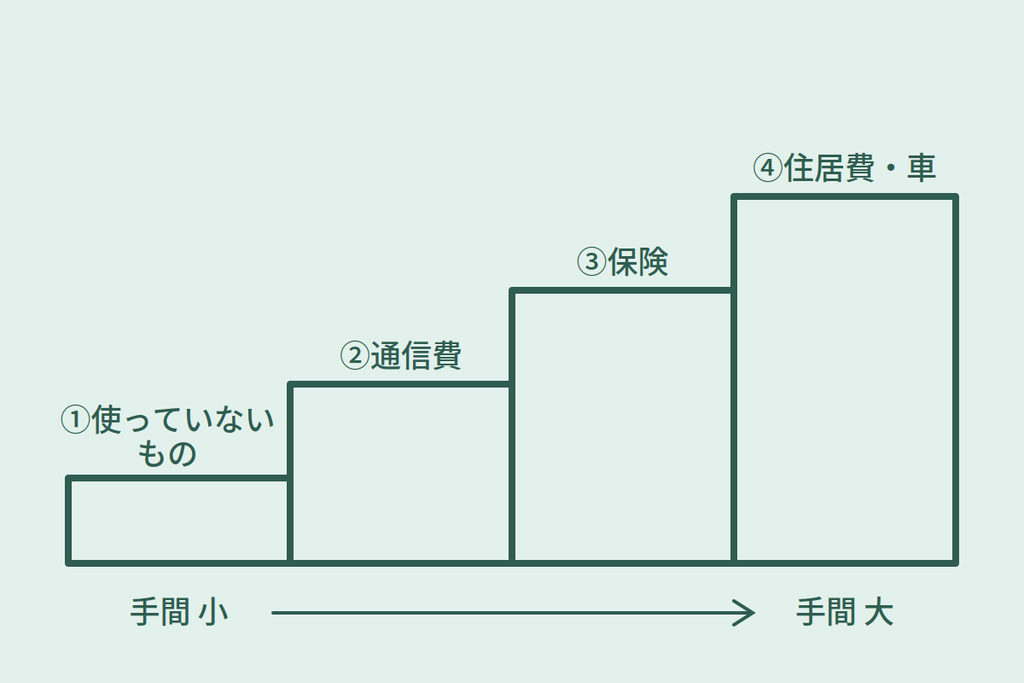
①使っていないもの:解約するだけ
サブスク、ジムやサービスの会費、クレジットカードの年会費。「そのうち使うかも」で残っているものはありませんか。
目安は、直近3か月使ったかどうか。使っていなければ解約候補です。必要になったら、また入ればいいだけ。
②通信費:一度変えれば、効果が持続
スマホと自宅のネット回線です。まず、毎月のデータ使用量を確かめます。使う量に対して、プランが大きすぎないか。
プランの変更なら、ネットで30分以内。他の会社への乗り換えは、もう少しかかることもあります。そのあとは、何もしなくても毎月安くなります。持っているだけのオプション(端末の補償、動画サービスなど)も、ここで確かめます。
③保険:重複はない?今のライフステージや状況に、合っているか
保険は、いきなり解約しないでください。先に確かめたいのは、次の3つです。
- 公的な保障で、どこまでカバーされるか
- 複数の保険で、内容が重複していないか
- 今の生活に、合っているか
公的な保障で、どこまでカバーされるか
- 高額療養費制度:医療費の自己負担に、月ごとの上限がある
- 傷病手当金:病気やけがで仕事を休んだとき、給与の一部が支給される(会社の健康保険の制度。国民健康保険には、基本的にありません)
高額療養費制度は、2026年8月と2027年8月の2段階で見直されます。上限額は年齢と所得で変わります。最新の金額は、厚生労働省のページで確かめてください。自分の上限額や手続きは、加入している健康保険(協会けんぽ、会社の健康保険組合、市区町村の国民健康保険など)で確認できます。(2026年11月時点)
複数の保険で、内容が重複していないか
よくあるのが、個人賠償責任保険です。自動車保険や火災保険の特約、クレジットカードの付帯などで、気づかないうちに2つ、3つと入っていることがあります。同居の家族も対象になることが多いので、家族の分も合わせて確かめます。
今のライフステージや状況に、合っているか
子どもが独立した。住宅ローンを組んで、団体信用生命保険に入った。加入したときとライフステージや状況が変わっていれば、必要な保障も変わります。
公的な保障で足りない部分を、民間の保険で補う。この順番で考えると、見直す保険が見えてきます。
④住居費・車:ライフイベントに合わせて
家賃や住宅ローン、車は、金額が大きいぶん、動かすのも大変です。無理に今すぐではなく、動かしやすいタイミングを待ちます。
- 賃貸の更新や、引っ越しを考えたとき
- 子どもの進学や独立で、生活が変わるとき
- 車検や買い替えの前
住宅ローンの借り換えは、金利だけでなく、手数料も含めて比べます。
その固定費、削らなくていいかも
固定費は、少なければ少ないほどいいわけではありません。
毎月楽しみにしている習いごと。気に入っている音楽アプリ。年額にして「それでも納得できる」なら、残していい固定費です。
満足しているものまで削ると、反動でほかの出費が増えます。見直しは、「なんとなく払っているもの」を減らすためのものです。
何にお金を使うと満足するかは、金星の星座に表れます。こちらの記事で紹介しています。
太陽星座でわかる、見直しでつまずく場所
順番がわかっても、実際に動けるかは別の話です。どこで手が止まるかは、人によって違います。
そのヒントになるのが、「3区分」です。12星座を、活動の方向性で3つに分けたもので、物ごとの進め方の傾向が表れます。ここでは、太陽星座で見ていきます。
| つまずきやすいところ | コツ | |
| 活動宮 | 比べる前に決める | 比較対象を1つ作る |
| 固定宮 | 最初の一歩が重い | 期限を決めて、動くきっかけを作る |
| 柔軟宮 | 比べすぎて決められない | いちばん大事なことを1つ決める |
【活動宮】牡羊座・蟹座・天秤座・山羊座
スタートダッシュが得意なタイプです。「やろう」と思った日に、解約まで済ませられます。
ただ、比べる前に決めがち。店頭で勧められたプランに、その場で切り替えてしまうことも。
コツは、決める前に比較対象を1つ作ること。例えば通信費なら、今のプランと、もう1社のプランを月額で並べてみる。比較対象があるだけで、「本当にこれでいい?」と一度立ち止まれます。
比較対象を1つにしぼるのは、候補が増えるほど迷って、せっかくの勢いが鈍ってしまうからです。
【固定宮】牡牛座・獅子座・蠍座・水瓶座
最初の一歩が重いタイプです。「いつかやろう」のまま、何年も同じプランを続けていることも。
そのかわり、一度決めると、最後までやり切ります。
コツは、期限を決めて、動かざるを得ない状況を作ること。例えば、サブスクの次の請求日や、保険の更新月をカレンダーに入れる。「この日までに決めないと、また支払うことになる」とわかると、重い腰を上げやすくなります。
【柔軟宮】双子座・乙女座・射手座・魚座
調べるのが苦にならないタイプです。ただ、比べすぎて決められない。調べるたびに新しい候補が出てきて、結局今のまま…なんてことも。
コツは、調べる前に「自分にとって、いちばん大事なことは何か」を1つ決めること。通信費なら、月額の安さか、通信の安定か、店舗で相談できることか。いちばん大事なことが決まれば、それ以外の条件で迷わなくなります。
3区分については、こちらの記事で紹介しています。
【わたしの場合】決めたら早い。だから一度立ち止まる
わたしの太陽は蟹座で、活動宮です。水星も蟹座なので、考えるより先に動くほうです。
スマホの回線は、以前使っていたものから乗り換えました。決めてから手続きが終わるまでは、あっという間。通信費も安くなりました。
いいと思ったら、すぐ実行。そのぶん、比べずに決めて失敗したことも何度もあります。今は、決める前に「本当にこれでいい?」と一度立ち止まるようにしています。もともとの性格ではなく、失敗から身についたクセです。
実際の鑑定では、太陽だけでなく、金星や土星、ハウスも合わせて読んでいきます。
まとめ
・固定費は年額で見る。まず一覧にする
・手間が少ないものから。使っていないもの→通信費→保険→住居費・車
・つまずく場所は、太陽星座の3区分がヒントになる
・満足している固定費は、残していい
一度に全部やらなくて大丈夫です。手間の少ないものから、ひとつずつ。
どこから始めるか、数字と星の両方から一緒に考えてみませんか。